
はじめに

こんにちは、てんです。
今回は7200万円の住宅ローンを組んだわが家の家計簿のリアルを全公開します。
というのも、

7200万円も住宅ローンを組んで、本当に家計は大丈夫なの?
と聞かれることが多く、実際に7000万円超の家を買った家族がどのようなやりくりをしているのか気になる方も多いのではないでしょうか。
わが家は、アラサー夫婦と2歳・0歳の子ども2人の4人家族です。
そんなごく一般的な私たちの7月の家計簿を公開したいと思います。
現在は新居への入居を控えながら、家計管理や節約、夫婦での資産形成にも取り組んでいます。
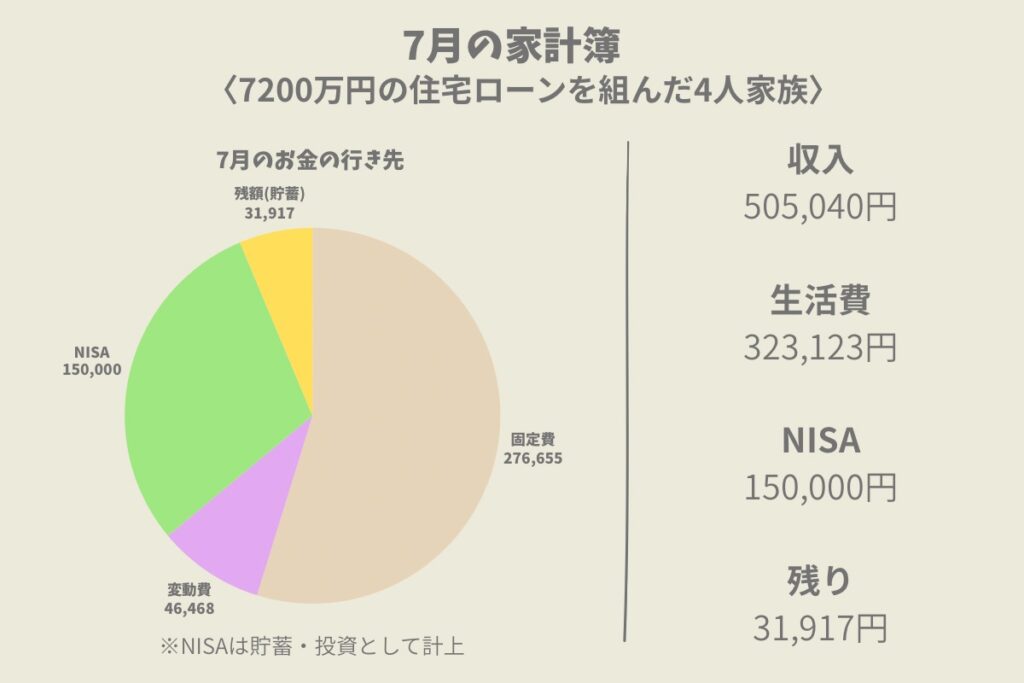
7月は、約50万円の収入に対して、生活費約32万円、夫婦でNISA15万円という結果になりました。
収支としては+約3万円の黒字でした。
特に今月良かったのは、食費が2万円以下に抑えられたことです。
今回の記事では、7000万円超の住宅ローンを組んだ家族の7月の収入と支出の内訳、資産形成の取り組み方などまとめました。
これから家の購入を検討している方や、子育て世帯の家計が気になる方の参考になればうれしいです。
- 7000万円超の住宅ローンを組んだ4人家族のリアルな収入
- 7月の固定費・変動費の内訳
- わが家のNISAの取り組みかた
- 食費2万円以下に抑えられた理由
わが家のプロフィール
まず、わが家について簡単にご紹介します。
夫婦と子ども2人の4人家族で、現在は賃貸住宅で暮らしています。
約7200万円の住宅ローンを組んで新居戸建てを購入し、入居を控えています。
| 項目 | わが家 |
|---|---|
| 家族構成 | 夫・妻・2歳・0歳の4人家族 |
| 住まい | 賃貸住宅(引渡し前のため) |
| 住宅ローン | 約7200万円 |
| 車 | 1台 |
| 状況 | 妻育休中 |
※今回公開するのは、新居入居前の状況です。
7月の家計簿まとめ
| 項目 | 7月 |
|---|---|
| 収入 | 505,040 |
| 固定費…① | 276,655 |
| 変動費…② | 46,468 |
| 生活支出合計(①+②) | 323,123 |
| NISA(投資) | 150,000 |
| 残額 | +31,917 |
7月は収入約50.5万円に対して、生活にかかったお金は約32.3万円でした。
さらに夫婦合わせて15万円をNISAで投資に回し、最終的に約3.2万円が手元に残る結果となりました。
7月収入
| 項目 | 金額 |
|---|---|
| 夫 | 355,000円 |
| 妻(育休手当) | 150,040円 |
| 合計 | 505,040円 |
7月の合計収入は、505,040円でした。
現在は妻が育休中のため、収入は減少しています。
この中から、生活費・NISAへの投資をやりくりしています。
7月支出
固定費内訳
| 項目 | 金額 |
|---|---|
| 家賃 | 134,000円 |
| 電気 | 2,838円 |
| ガス | 4,664円 |
| 水道 | 4,630円 |
| 通信 | 8,453円 |
| 保険(生命保険、火災保険、車保険) | 9470円 |
| 奨学金 | 14,400円 |
| 車ローン | 20,000円 |
| 夫小遣い | 30,000円 |
| 保育園 | 48,200円 |
| 固定費合計 | 276,655円 |
現在は新居入居前なので賃貸住宅に住んでおり、月々の家賃は134,000円です。
家賃には駐車場代も含んでいます。
変動費内訳
| 項目 | 金額 |
|---|---|
| 食費 | 18,602円 |
| 外食費 | 0円 |
| 日用品 | 1,870円 |
| 美容 | 2,480円 |
| ガソリン | 15,338円 |
| 医療 | 200円 |
| 妻交際費 | 7,033円 |
| 変動費合計 | 46,468 |
7月の変動費は合計46,468円でした。
外食費は今月は0円でしたが、これはごくまれなケースです。
特に食費は18,602円と2万円以下に抑えられました。無理な節約をしているつもりはありません。食費が抑えられた理由などは次項以降でまとめます。
わが家は夫は小遣い制で、妻は友人とのランチ代などの交際費を別途生活費から算出しています。
貯蓄・投資額
| 項目 | 金額 |
|---|---|
| 夫NISA | 50,000円 |
| 妻NISA | 100,000円 |
| NISA合計 | 150,000円 |
数年前より、夫NASA:50,000円、妻NISA:100,000円を、先取でNISAに投資しています。
現金で貯金するのでなく、投資に比重を置いています。
食費18,602円のからくり
今月のわが家の食費は18,602円でした。
ちなみに前月は約20,399円だったので、今月が特別安かったわけではありません。
4人家族ではかなり抑えられている方だとは思いますが、わが家の食費の詳細を整理しておきます。
- 外食費は別で計上
- 夫の昼食費は夫の小遣いから算出
- お米は実家からもらっている
とはいえ、食費を抑える工夫もしています。
特にお肉は安い時にまとめ買いしていることの効果が大きいと感じています。
食費を抑える工夫については、また別記事にまとめようと思います。
貯蓄・投資
わが家は数年前よりNISAで積み立て投資をしています。
住宅購入後はこれまで以上に支出が増えることも予想されるため、しばらくは無理のない範囲で投資を続けていく予定です。
わが家は「住宅ローンがあるから投資しない」ではなく、生活防御資金を確保した上で、無理のない範囲で長期投資を続けることを目標にしています。
7000万円超えの住宅ローンを抱えながら、わが家がどのように貯蓄と投資を続けていくのかも、今後記録していきたいと思います。
7月の家計を振り返って
7月は全体的に出費が抑えられ、家計としては黒字で過ごすことが出来ました。
大きなイベントがなかったことや、平日も妻の予定がほとんどなかったことも要因かもしれません。
さらに、今月はたまたま両実家で過ごすことや一緒に出かける機会があり、それで食費や外食費が抑えられている可能性も高いです。
わたしが注視しているわが家の傾向ですが、ガソリン費が毎月1万円~1.5万円ほどかかることが多いです。電車通勤なので、休日に家族で車にのって外出することが多いことが要因だと思います。
もう少しガソリン代を抑えたいと考えていますが、子ども達とのお出かけや遊びは継続していきたいので、ここは今後の休日の過ごし方の検討が必要です。
8月の目標
8月は育休中の住民税の支払いがあったりと、特別費も含めて支出が増えそうです。
また、7月は特に食費が抑えられた月だったので、食費は今月より上がる可能性が高いです。
さらに新居へ引っ越しに向けて家具など購入する必要があるものもあります。
新居グッズは特別費として計上しようかと考えていますが、それなりに金額がかかる覚悟です。
必要のないものを買ってしまわないように、検討して購入したいと思います。
まとめ
今回の記事は、7000万円超の住宅ローンを抱えるわが家の家計簿を公開しました。
- 7月の収入50,405円に対し、支出は323,123円
- 支出内訳は、固定費:276,655円 変動費:46,468円
- 夫婦2人で月150000円NISAに投資
- 食費18,602円には、外食、夫昼食代、お米台は含まない。お肉まとめ買いが有効。
今月は比較的余裕のある家計簿になりましたが、毎月がこんな黒字な訳ではありません。
現在は賃貸ですが、これから住宅ローンが始まります。
今までのような家計管理のままで本当に大丈夫なのか不安になることもあります。
それでも、必要以上に節約をして生活を楽しめなくなるのではなく、家族で楽しく暮らしながら、無理のない範囲で貯蓄や投資も続けていきたいと思っています。
この記事か家計管理のどなたかの家計管理の参考になればうれしいです。
☆最後まで読んでくださりありがとうございます!
このブログでは、【7200万円住宅ローンシリーズ】として、7000万円超の家の購入をどう考えたのか、住宅ローンの詳細や住宅ローン控除について考えたことなどシリーズ化しています。
ぜひ別記事も読んでいただけると嬉しいです。
【🏠7200万円住宅ローンシリーズ】
- 第一話:(公開中)
▶①7000万円超住宅ローンは無謀?我が家が購入を決断するまで(体験談) - 第二話:(公開中)
▶②7000万円超の住宅ローン。それでも私たちが「家族を守れる家」を選んだ理由。 - 第三話:(公開中)
▶③7000万円超住宅ローンは無謀?世帯年収と借入額をリアル公開(体験談) - 第四話:(公開中)
▶④7000万円超住宅ローンは本当に返せる?契約前にした3つのシミュレーション - 第五話:(公開中)
▶⑤7000万円超の家。住宅ローンだけじゃない。その先にかかるお金 - 第六話:(公開中)
▶⑥7000万円超住宅ローン、なぜペアローンにした?我が家が選んだ3つの理由 - 第七話:(公開中)
▶⑦7000万円超の住宅ローン、夫婦の借入割合はどう決めた?我が家が7:3にした理由 - 第八話:(公開中)
▶⑧【50年もローンは後悔する?】我が家が50年ローンを選んだ理由 - 第九話:(公開中)
▶⑨7000万円超住宅ローン|住宅ローン控除を最大活用するために考えたこと - 第十話:(公開中)
▶⑩7000万円超の家、頭金はほぼ0円?我が家が手付金だけにした理由

コメント